电动车、可再生能源、储能和电网迅速增加对铜、锂、镍、钴、石墨、稀土和银的需求。路透Open Interest专栏指出,已部署的转型基础设施本身正成为材料来源。废电池、面板、叶片和电气设备构成不断增长的工业储备。
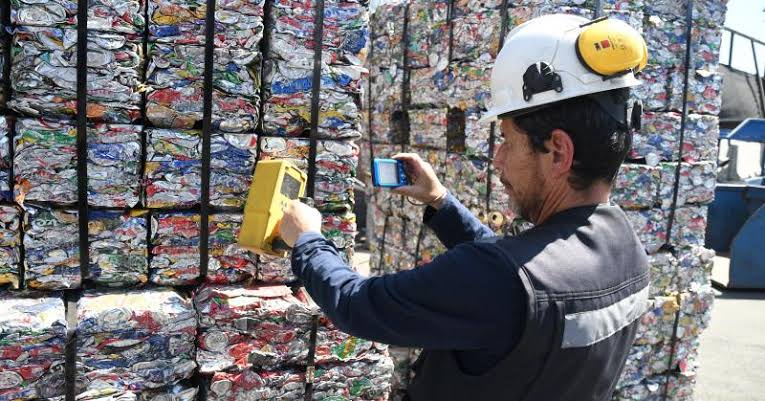
电池循环最成熟。Redwood Materials称可回收超过95%的锂、镍、钴和铜,每年处理20吉瓦时以上锂离子电池并生产6万多吨关键材料。这是企业数据,并非全球市场测量。
国际能源署估计,到2050年扩大回收可满足全球锂、镍和钴需求的20%至30%。欧洲研究预计2030年可提供约15%的锂、镍和锰以及25%的钴。收集、设计、法规、价格和精炼能力将决定结果。
太阳能板形成第二股材料流。TNO展示激光辅助工艺,硅纯度达99.998%、银99.7%,回收率约97%。澳大利亚研究实现近乎全部银回收。Rystad称2020年安装的面板到2035年可供应最高21%的银需求。
复合材料风机叶片仍难回收,但水泥和建筑用途出现。Veolia粉碎玻璃纤维以替代窑炉中的煤、硅石和石灰石,REGEN Fiber制作增强材料。一项分析称七吨叶片可减少五吨煤。
退役变压器、变电站和线路含有精炼铜、铝和钢。工业项目把金属送回新电网部件。随着电网现代化同时淘汰旧设备并增加新需求,这一机会扩大。
回收不会自动让转型完全循环,也不会消除采矿;多年内需求仍快于退役量。其价值在于供应多元化和重复利用已开采材料,还需可拆解设计、材料护照、回收制度、再生含量规则和清洁加工能源。