ترفع السيارات الكهربائية والطاقة المتجددة والتخزين والشبكات طلب النحاس والليثيوم والنيكل والكوبالت والغرافيت والعناصر النادرة والفضة. ترى مقالة رويترز أن بنية التحول نفسها تصبح مصدرا، إذ تشكل البطاريات والألواح والشفرات والمعدات احتياطيا صناعيا متناميا.
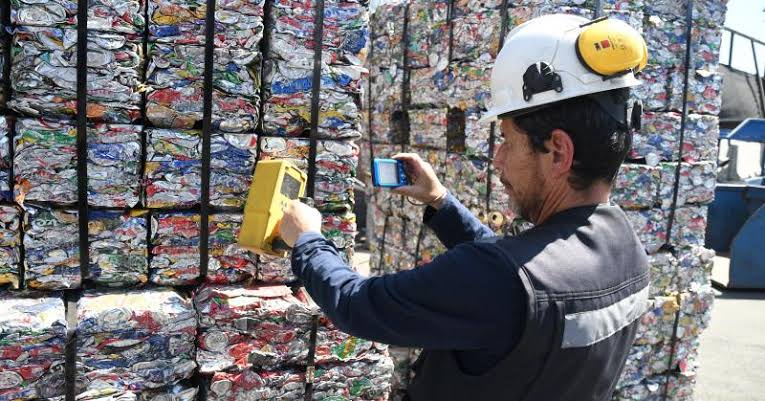
البطاريات هي الحلقة الأكثر تقدما. تقول Redwood Materials إنها تستعيد أكثر من 95% من الليثيوم والنيكل والكوبالت والنحاس وتعالج أكثر من 20 غيغاواط ساعة سنويا وتنتج 60 ألف طن. هذه أرقام شركة لا قياس للسوق العالمي.
تقدر وكالة الطاقة الدولية أن يوفر التدوير 20-30% من طلب الليثيوم والنيكل والكوبالت عام 2050. تتوقع دراسات أوروبا 15% من الليثيوم والنيكل والمنغنيز و25% من الكوبالت عام 2030. تحدد الجمع والتصميم والقواعد والتكرير النتيجة.
تشكل الألواح مسارا آخر. عرضت TNO سيليكون بنقاء 99.998% وفضة 99.7% وعائدا قرب 97%، واستعاد باحثون أستراليون الفضة تقريبا بالكامل. قد توفر ألواح 2020 حتى 21% من فضة 2035.
تبقى شفرات الرياح المركبة صعبة، لكن الأسمنت والبناء يقدمان استخدامات. تطحن Veolia الألياف لتحل محل الفحم والسيليكا والحجر الجيري، وتصنع REGEN Fiber مواد تعزيز. قد تخفض شفرة بوزن سبعة أطنان الفحم خمسة أطنان.
تحتوي المحولات والمحطات والخطوط القديمة على نحاس وألمنيوم وصلب مكرر. تعيد البرامج هذه المعادن إلى مكونات جديدة، وتكبر الفرصة مع تحديث الشبكات الذي يزيل القديم ويطلب الجديد.
لن يلغي التدوير التعدين لأن الطلب سيفوق المعدات المنتهية لسنوات. قيمته تنويع الإمداد واستعمال مواد مستخرجة. يلزم تصميم قابل للفك وجوازات مواد ونظم استعادة وقواعد محتوى معاد وطاقة نظيفة للمعالجة.